


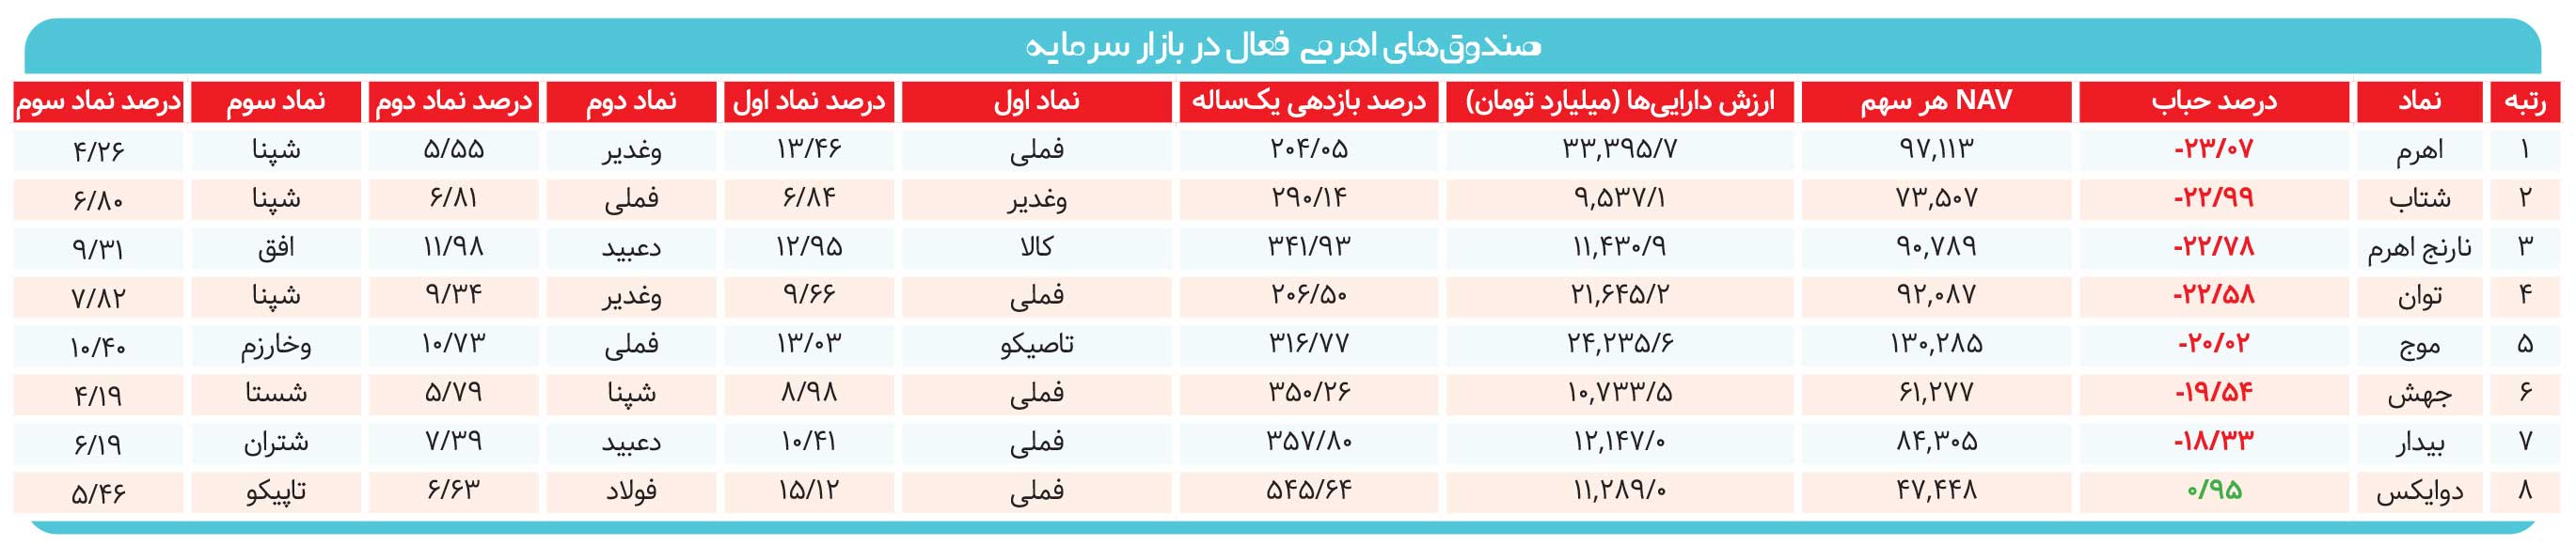
به گزارش صدای بورس، صندوقهای سرمایهگذاری اهرمی در روزهای اخیر بار دیگر با حباب منفی سنگین مواجه شدهاند؛ وضعیتی که نشان میدهد کاهش مقطعی فاصله قیمت معاملاتی این صندوقها با ارزش خالص داراییها (NAV)، به اصلاحی پایدار منجر نشده است. بازگشت حباب منفی به محدوده ۲۰ درصد، آن هم پس از تأکید سازمان بورس بر ضرورت نزدیک شدن قیمت تابلو به ارزش داراییها، این پرسش را مطرح میکند که چرا اقدامات انجامشده نتوانستهاند مانع تکرار این وضعیت شوند.
اهرمیها در صدر شکاف قیمتی
فراگیری این وضعیت نشان میدهد که حباب منفی صرفا به یک صندوق یا عملکرد یک مدیر محدود نبوده و زمانی که بخش عمده صندوقهای اهرمی با فاصلهای قابلتوجه از NAV معامله میشوند، بررسی عوامل مشترک موثر بر قیمتگذاری، نقدشوندگی و سازوکار معاملات اهمیت بیشتری پیدا میکند.
بازدهی بالا، اما قیمت عقبتر از NAV
یکی از نکات قابلتوجه در دادههای صندوقهای اهرمی، فاصله میان بازدهی یکساله و وضعیت فعلی قیمت آنها نسبت به ارزش خالص داراییهاست. صندوق «دوایکس» با بازدهی یکساله ۵۴۵.۶۴ درصدی در صدر این گروه قرار دارد و تنها صندوقی است که در دادههای موجود با حباب مثبت ۰.۹۵ درصدی معامله میشود. این ارقام نشان میدهد که ثبت بازدهی قابلتوجه در یک دوره یکساله، لزوماً به معنای معامله واحدهای صندوق در نزدیکی ارزش خالص داراییها نیست. البته بازدهی گذشته بهتنهایی معیار کافی برای تعیین ارزندگی فعلی نیست؛ زیرا قیمت بازار و NAV تحت تأثیر شرایط معاملاتی، انتظارات سرمایهگذاران و ریسکهای پیشرو قرار دارند. در نتیجه، مقایسه بازدهی یکساله با حباب فعلی بیش از آنکه بهتنهایی نشانه ارزندگی یا گرانبودن یک صندوق باشد، ضرورت تفکیک عملکرد گذشته از وضعیت کنونی قیمتگذاری را نشان میدهد.
چرا دستور سازمان بورس اثر ماندگار نداشت؟
بازگشت حباب منفی صندوقهای اهرمی به محدوده ۲۰ درصد، در شرایطی رخ داده که سازمان بورس پیشتر از مدیران این صندوقها خواسته بود برای کاهش فاصله اقدام کنند. با این حال، کاهش مقطعی حباب و بازگشت دوباره آن نشان میدهد که برای حل این مسئله، صرف تأکید بر کاهش شکاف قیمتی کافی نیست و باید موانع عملیاتی مورد توجه قرار گیرند.
اهرمیها چه در پرتفوی دارند؟
بررسی ترکیب دارایی صندوقهای اهرمی نشان میدهد سهام شرکت ملی صنایع مس ایران با نماد «فملی» در پرتفوی چند صندوق حضور دارد و در کنار آن، نمادهای پالایشی، هلدینگی و سرمایهگذاری نیز سهم قابلتوجهی از دارایی برخی صندوقها را به خود اختصاص دادهاند. با این حال، وزن داراییها در صندوقهای مختلف متفاوت است و همین تفاوت، مقایسه عملکرد و وضعیت معاملاتی آنها را اهمیت بیشتری میدهد. در صندوق «اهرم»، «فملی» با سهم ۱۳.۴۶ درصدی در صدر ترکیب اعلامشده قرار دارد و پس از آن «وغدیر» با ۵.۵۵ درصد و «شپنا» با ۴.۲۶ درصد دیده میشوند. در صندوق «توان» نیز سهم «فملی» به ۹.۶۶ درصد میرسد؛ «وغدیر» با ۹.۳۴ درصد و «شپنا» با ۷.۸۲ درصد در رتبههای بعدی قرار دارند.
در صندوق «دوایکس»، سهم «فملی» ۱۵.۱۲ درصد است و «فولاد» با ۶.۶۳ درصد و «تاپیکو» با ۵.۴۶ درصد دیگر داراییهای عمده اعلامشده این صندوق هستند. در صندوق «جهش» نیز «فملی» ۸.۹۸ درصد، «شپنا» ۵.۷۹ درصد و «شستا» ۴.۱۹ درصد از ترکیب داراییها را تشکیل میدهند. صندوق «شتاب» هم ۶.۸۴ درصد از دارایی خود را به «وغدیر»، ۶.۸۱ درصد را به «فملی» و ۶.۸۰ درصد را به «شپنا» اختصاص داده است.
در صندوق «بیدار»، «فملی» با سهم ۱۰.۴۱ درصدی در کنار «دعبید» با ۷.۳۹ درصد و «شتران» با ۶.۱۹ درصد قرار دارد. ترکیب دارایی صندوق «موج» نیز شامل ۱۳.۰۳ درصد «تاصیکو»، ۱۰.۷۳ درصد «فملی» و ۱۰.۴۰ درصد «وخارزم» است. در صندوق «نارنج اهرم» نیز «کالا» با سهم ۱۲.۹۵ درصدی، «دعبید» با ۱۱.۹۸ درصد و «افق» با ۹.۳۱ درصد از داراییهای اصلی اعلامشده به شمار میروند. در مقابل، ترکیب صندوق «پیشران» تفاوت محسوسی با صندوقهایی دارد که سهام شرکتهای بورسی در آنها سهم بیشتری دارد؛ بهطوری که ۲۰ درصد از دارایی این صندوق به اوراق تأمین مالی عالیس اختصاص یافته است. این دادهها نشان میدهد برخی نمادها، بهویژه «فملی»، در پرتفوی چند صندوق تکرار شدهاند؛ اما نمیتوان صرفاً بر اساس ترکیب داراییها، علت تفاوتها را قضاوت کرد.
۸۲ همت دارایی تحت مدیریت؛ مقیاس بزرگ صندوقهای اهرمی
مجموع دارایی تحت مدیریت صندوقهای مورد بررسی تا ۱۹ مهرماه به حدود ۸۲ همت رسیده است؛ رقمی که مقیاس قابلتوجه این ابزارها در بازار سرمایه را نشان میدهد. با وجود این حجم از دارایی، بازگشت حباب منفی در بخش عمده صندوقها نشان میدهد که بزرگی منابع تحت مدیریت بهتنهایی برای نزدیک نگهداشتن قیمت معاملاتی به ارزش خالص داراییها کافی نیست. در چنین شرایطی، مسئله حباب منفی صرفاً به اختلاف میان دو عدد روی تابلو محدود نمیشود؛ بلکه کارایی سازوکار معاملاتی، امکان تأمین منابع برای صدور و ابطال و نقش بازارگردان در تعدیل عرضه و تقاضا نیز اهمیت پیدا میکند.
اصلاح دامنه نوسان بهتنهایی کافی نیست
عزتالله طیبی، مدیرعامل سبدگردان کاریزما، با اشاره به تداوم حباب منفی صندوقهای اهرمی، اصلاح همزمان چند سازوکار را برای کاهش پایدار این فاصله ضروری دانست.
وی با تأکید بر نقش دامنه نوسان گفت: دامنه نوسان صندوقهای اهرمی باید دستکم یکونیم تا دو برابر دامنه نوسان بازار باشد. اگر دامنه نوسان بازار سه درصد است، افزایش دامنه صندوقهای اهرمی به محدوده پنج تا شش درصد میتواند به کاهش فاصله قیمت معاملاتی با ارزش داراییها کمک کند.
طیبی توضیح داد: صندوقهای اهرمی در شرایط صعودی بازار میتوانند بهعنوان ابزاری پیشرو مورد توجه سرمایهگذاران قرار گیرند و در شرایط منفی نیز متناسب با چشمانداز بازار، حباب منفی بیشتری را تجربه کنند.
مدیرعامل سبدگردان کاریزما در ادامه گفت: این صندوقها برای تأمین منابع با صندوقهای درآمد ثابت رقابت میکنند؛ در حالی که به دلیل نرخهای متفاوت و سازوکار صدور و ابطال، جذب منابع برای آنها دشوارتر شده است. وی افزود: نبود سازوکار مؤثر بازارگردانی باعث شده است نقش مدیر صندوق در بسیاری از موارد به صدور و ابطال واحدها محدود شود. در این شرایط، میتوان از ظرفیت نهادهای مالی بزرگ برای بازارگردانی استفاده کرد.
طیبی در ادامه، امکان انجام معاملات صندوقهای اهرمی در معاملات خارج از ساعت عادی بازار را نیز بهعنوان یکی از پیشنهادهای مطرحشده از سوی این مجموعه عنوان کرد و گفت: در صورت فراهمشدن چنین امکانی، مدیر صندوق میتواند در شرایط افزایش تقاضا، واحدهای خود را در این سازوکار بازخرید و ابطال کند و از این طریق به کاهش سریعتر حباب کمک شود.
وی همچنین از پیگیری راهاندازی مجدد سازوکار کارتهای مورد استفاده نهادهای مالی خبر داد و اظهار داشت: این موضوع در مجموعه کاریزما در حال پیگیری است و راهاندازی مجدد آن به ابلاغ دستورالعمل مربوط از سوی بانک مرکزی وابسته خواهد بود.
-
محمدعلی ایروانیان - خبـرنگار
-
هفتهنامه اطلاعات بورس ۶۴۹

نظر شما